
Management Summary
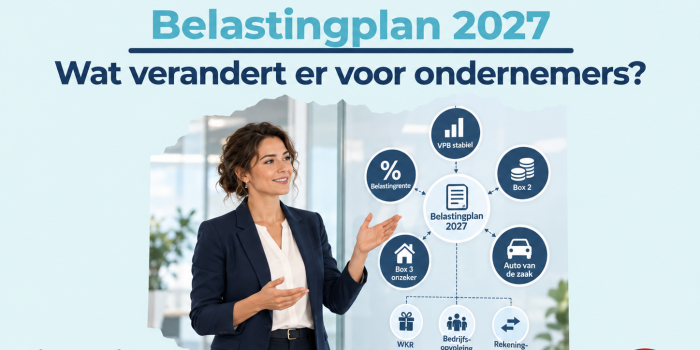
Op 15 september heeft het kabinet het Belastingplan 2027 ingediend bij de Tweede Kamer. Voor jou als DGA draait het niet om Den Haag, maar om wat het betekent voor je jaarcijfers.
Deze blog zet de belangrijkste wijzigingen op een rij, met de status erbij: wat is al langer geldend recht, wat is vandaag als wetsvoorstel ingediend, en waar heeft het kabinet alleen een voornemen uitgesproken. Het wetsvoorstel moet nog door de Tweede én Eerste Kamer, dus formeel kan er nog iets wijzigen.
Wat staat vast, wat ligt nog bij de Kamer? Dat is precies waar deze update in helpt.
Inhoudsopgave
Vennootschapsbelasting: hier blijft het rustig
De tarieven in de vennootschapsbelasting blijven ongewijzigd: 19% tot € 200.000 winst, 25,8% daarboven, zoals ook bevestigd in de fiscale sleuteltabel 2027 van het Ministerie van Financiën. Dit is al jaren stabiel, en ook het Belastingplan 2027 bevat hier geen wijziging.
Terwijl er in box 2, box 3 en zakelijk rijden van alles beweegt, is dit een rustpunt. Eén onderdeel van je administratie waar je met zekerheid op kunt bouwen.
Belastingrente: dit is al veranderd
Los van het Belastingplan is er dit jaar al iets veranderd waar je nu al mee te maken hebt. Per 1 januari 2026 gold voor de vennootschapsbelasting een belastingrente van 7,5%, tegenover 5% voor de meeste andere belastingen (inkomstenbelasting, loonbelasting, btw, dividendbelasting).
De Hoge Raad heeft op 16 januari 2026 geoordeeld dat dit verschil in strijd is met het evenredigheids- en het gelijkheidsbeginsel: er is geen goede reden om de Vpb zwaarder te belasten dan andere belastingen. Gevolg: ook voor de vennootschapsbelasting geldt nu 5%. De Belastingdienst heeft op 25 februari 2026 collectief uitspraak gedaan op de bezwaren die onder de massaalbezwaarprocedure vielen.
Heb je bezwaar gemaakt en valt dit onder de massaalbezwaarprocedure? Dan stuurt de Belastingdienst binnen zes maanden na de collectieve uitspraak een vermindering. Voor andere aanslagen hangt de afhandeling af van de datum: aanslagen met een dagtekening na 16 januari 2026 worden automatisch gecorrigeerd, voor aanslagen met een dagtekening tussen 5 december 2025 en 16 januari 2026 is meestal een verzoek om ambtshalve vermindering nodig.
Box 2: dividend blijft hetzelfde, timing blijft de sleutel
Keer je dividend uit? Dan betaal je 24,5% tot € 69.607, en 31% over het meerdere. Met een fiscaal partner geldt bij gelijke verdeling samen een grens van € 139.214.
Voor 2027 is geen tariefwijziging aangekondigd. De vuistregel blijft dus overeind: spreid een grote dividenduitkering over twee kalenderjaren (bijvoorbeeld eind december en begin januari), zodat je twee keer profiteert van het lage tarief.
Rekenvoorbeeld: bij € 100.000 winst betaal je € 19.000 vennootschapsbelasting. Over de resterende € 81.000 bedraagt de box 2-belasting circa € 20.586. Netto resteert ongeveer € 60.414 in privé (39,6% totale druk).
Box 3: geen nieuwe maatregel, wel meer duidelijkheid
Dit was het meest onzekere dossier van dit jaar. De uitkomst is dat er dit jaar juist niets nieuws gebeurt.
Voor 2026 geldt een forfaitair rendement van 6,00% op “overige bezittingen” (waaronder verhuurd vastgoed en beleggingen), belast tegen 36%. Het heffingvrije vermogen is € 59.357 in 2026 en stijgt naar € 60.098 in 2027.
Het kabinet bevestigt in de aanbiedingsbrief bij het Belastingplan 2027: er is geen nieuwe box 3-maatregel opgenomen. Er is nog geen breed gedragen voorstel voor de verdere aanpassing van box 3, en het kabinet gaat hierover in gesprek met de Eerste en Tweede Kamer. Zolang er geen nieuw stelsel is, blijft het huidige forfaitaire systeem gewoon van kracht, met de mogelijkheid van tegenbewijs via de Wet tegenbewijsregeling box 3. Het wetsvoorstel voor een stelsel op basis van werkelijk rendement heeft nog altijd 1 januari 2028 als beoogde ingangsdatum, al bestaat er over de precieze uitwerking politieke onzekerheid.
Nu al belangrijk om te weten
Je mag zelf kiezen. Valt de belasting over je werkelijke rendement volgens de tegenbewijsregeling lager uit dan de forfaitaire box 3-heffing? Dan gebruikt de Belastingdienst de voor jou voordeligste berekening. Wij zoeken dit graag voor je uit.
Belangrijk als je privévermogen in vastgoed of beleggingen steekt
Zolang box 3 forfaitair blijft, is het niet vanzelfsprekend dat een BV-structuur (vastgoed BV) fiscaal gunstiger is. Of vermogen in privé of in een BV voordeliger uitpakt, hangt onder meer af van het werkelijke rendement, de soort bezittingen, financiering, kosten en het moment waarop winst wordt uitgekeerd. Dat moet per situatie worden doorgerekend.
Waar wordt strenger op gehandhaafd?
Niet alles hieronder komt rechtstreeks uit het Belastingplan. Maar het raakt wel hoe streng de Belastingdienst het komende jaar controleert, dus het hoort in dit overzicht.
DGA’s die winst uit hun BV via een samenwerkingsverband omzetten naar winst uit onderneming, kunnen mogelijk hun toegang tot de MKB-winstvrijstelling en zelfstandigenaftrek verliezen. Het kabinet onderzoekt hier nog wetgeving tegen; de Tweede Kamer wordt hierover in de loop van 2026 geïnformeerd.
Ook je rekening-courant is een aandachtspunt (zie verderop).
Huur je weleens zzp’ers in?
Dit staat los van het Belastingplan, maar is minstens zo actueel. Sinds 2025 kan de Belastingdienst naheffen bij schijnzelfstandigheid. Vanaf 2026 zijn ook vergrijpboetes bij opzet of grove schuld weer mogelijk. Verzuimboetes volgen een jaar later, in 2027.
Zakelijk rijden: dit raakt je auto van de zaak
De 12%-heffing over de cataloguswaarde voor fossiele auto’s van de zaak (óók hybrides) is al aangenomen wetgeving. Vanaf 1 januari 2027 gaat deze heffing gelden, bovenop de bijtelling die je werknemer (of jij als DGA) al betaalt.
Rekenvoorbeeld: 2026 versus 2027, kosten voor de werkgever
Cataloguswaarde | Kosten werkgever 2026 | Kosten werkgever 2027 |
€ 40.000 | € 0 | € 4.800 |
€ 50.000 | € 0 | € 6.000 |
€ 65.000 | € 0 | € 7.800 |
Let op: dit is voor rekening van de werkgever. Deze heffing is een pseudo-eindheffing. Dat betekent dat ze volledig voor rekening komt van de werkgever, en niet mag worden doorberekend aan de werknemer, bijvoorbeeld via het brutoloon.
Ook dit is belangrijk: voor deze regeling telt woon-werkverkeer al als privégebruik. Daardoor raakt de heffing een bredere groep auto’s dan de gewone bijtelling.
Rijd je vóór 2027 al in een fossiele of hybride auto van de zaak? Dan geldt overgangsrecht. Het kabinet stelt in het vandaag ingediende wetsvoorstel Overige fiscale maatregelen 2027 voor dit overgangsrecht te verlengen: in plaats van tot en met 16 september 2030 zou het gaan lopen tot en met 31 december 2030. Dit moet nog door het parlement. Let wel op: wisselt een werknemer van werkgever en neemt hij de auto mee, dan vervalt dat overgangsrecht direct voor de nieuwe werkgever.
Vandaag ook voorgesteld, nog niet definitief: twee uitzonderingen op de heffing. Krijgt een werknemer bij schade, onderhoud, een bandenwissel of reparatie een vervangende (fossiele) auto? Dan geldt de heffing niet voor maximaal 14 dagen per onderhouds- of reparatieperiode. Deze regeling is structureel. Wordt een auto voor één periode van maximaal 7 aaneengesloten dagen per auto, per werkgever, per kalenderjaar incidenteel ter beschikking gesteld (bijvoorbeeld een deel- of huurauto)? Dan geldt de heffing ook niet, maar deze uitzondering vervalt na 31 december 2030. Ook lesauto’s met handgeschakelde transmissie zijn uitgezonderd, zodat het aanbod van lesauto’s niet in het gedrang komt.
Youngtimerregeling: nu concreet
Eerder gold het voornemen om de leeftijdsgrens in één keer te verhogen naar 25 jaar per 2027. Dat gaat niet door. Het kabinet stelt nu, op verzoek van de Tweede Kamer, in het wetsvoorstel Belastingplan 2027 een geleidelijker pad voor: de grens gaat naar 17 jaar per 2027 en naar 20 jaar per 2028.
De Greentimerregeling: aangekondigd, nog geen wetsvoorstel
Het kabinet heeft aangekondigd te gaan werken aan een verlaagde bijtelling voor volledig elektrische auto’s van 5 tot 8 jaar oud: een tarief van 14%, gedurende maximaal 3 jaar per auto, met instroom vanaf 2029. Bedoeld om jonge occasion-EV’s langer in Nederland te houden. Dit is nog geen wetsvoorstel. Alleen youngtimer (hierboven) is nu daadwerkelijk bij de Kamer ingediend.
Rijd je liever privé en declareer je kilometers?
De onbelaste kilometervergoeding gaat van € 0,23 naar € 0,25 per kilometer, met terugwerkende kracht tot 1 januari 2026. Werkgevers mogen dit hogere bedrag dankzij een eerder beleidsbesluit al toepassen; het wetsvoorstel Belastingplan 2027 legt deze verhoging nu ook wettelijk vast.
Werkkostenregeling: onbelast personeel belonen wordt iets ruimer
Wil je personeel onbelast belonen, bijvoorbeeld met een kerstpakket of personeelsfeest? Daarvoor gebruik je de vrije ruimte binnen de werkkostenregeling.
De eerste schijf van die vrije ruimte stijgt van 2% naar 2,16% over de eerste € 400.000 loonsom, per 1 januari 2027. Dit ligt al vast sinds het Belastingplan 2025.
Wel nieuw in het Belastingplan 2027: het kabinet stelt voor de gerichte vrijstelling voor personeelskorting op producten uit eigen bedrijf per 1 januari 2027 te schrappen. Geef je personeel korting op je eigen producten of diensten? Dan moet je dat voordeel straks mogelijk onderbrengen in de vrije ruimte, in plaats van dat het apart onbelast is.
Bedrijfsopvolging: relevant als je aan de toekomst denkt
Goed nieuws voor wie hierover nadenkt: het Belastingplan 2027 bevat geen nieuwe versobering van de bedrijfsopvolgingsregeling (BOR) en de doorschuifregeling (DSR). De eerder aangekondigde afschaffing van de 5%-doelmatigheidsmarge (het deel beleggingsvermogen dat toch als ondernemingsvermogen mag meetellen) is voor de BOR al per 2025 doorgevoerd; voor de doorschuifregeling volgt dit op zijn vroegst in 2028.
Denk je aan overdracht van je bedrijf aan de volgende generatie of een opvolger? De BOR geeft in 2026 een vrijstelling van 100% tot € 1.543.500 ondernemingsvermogen, en 75% daarboven.
Rekenvoorbeeld: bij € 2.500.000 ondernemingswaarde is € 1.543.500 volledig vrijgesteld. Van de resterende € 956.500 is € 717.375 vrijgesteld. Erfbelasting is dan alleen verschuldigd over € 239.125.
Even een reminder: de rekening-courant
Leen je geld van je eigen BV? De grens voor de Wet excessief lenen bij eigen vennootschap blijft € 500.000, gemeten op 31 december. Geen wijziging voor 2027.
Concreet advies: check je rekening-courantsaldo ruim vóór 31 december, niet erna.
Wat betekent dit voor jou?
Regel je het liever gewoon? Voor jou is de kernboodschap: er verandert weinig acuut, en wij volgen de rest voor je. Grootste aandachtspunt is je wagenpark, mocht je daar fossiele auto’s in hebben staan.
Wil je overzicht zonder erin te verzinken? De twee dossiers om in je hoofd te houden zijn box 3 (bij privévermogen, al is dat dit jaar rustiger geworden) en de auto van de zaak. De rest is grotendeels stabiel of pas op langere termijn relevant.
Stuur je op groei? Kijk vooral naar de BOR-cijfers en waar de Belastingdienst strenger op gaat letten. Dat raakt direct aan hoe je bedrijf klaar is voor de volgende fase, of dat nu overdracht of financiering is.
Veelgestelde vragen
Verandert de vennootschapsbelasting in het Belastingplan 2027?
Wat gebeurt er met box 3 in het Belastingplan 2027?
Kan ik nu al te veel betaalde belasting in box 3 terugvragen?
Wie betaalt de nieuwe heffing op de auto van de zaak, ik of mijn werkgever?
Moet ik nu al iets doen met mijn rekening-courant?
Is het Belastingplan 2027 nu al definitief?
Contactformulier
Wil je weten wat deze wijzigingen concreet voor jouw BV betekenen? Wij denken vooruit, niet pas als het Belastingplan al wet is

Jakira van der Tuuk
Jakira van der Tuuk is sinds 2023 actief bij SFAA als assistent accountant. Met haar achtergrond in Finance & Control, die zij aan de Hogeschool van Amsterdam succesvol afrondde, brengt zij een stevige basis mee in de wereld van finance. Momenteel verdiept zij haar kennis verder door het volgen van de masteropleiding Finance & Control. Jakira helpt met veel enthousiasme mkb-ondernemers bij het verkrijgen van meer grip op hun cijfers, zodat zij weloverwogen keuzes kunnen maken en gericht kunnen groeien.